Perusahaan Untung, tetapi Mengapa Uangnya Tidak Ada?
Memahami perbedaan laba dan arus kas agar bisnis tidak terlihat sehat hanya di atas kertas.
Perusahaan mencatat penjualan yang meningkat. Laporan laba rugi menunjukkan keuntungan. Namun, ketika tiba waktunya membayar gaji, pemasok, atau cicilan pinjaman, saldo rekening justru terasa sempit.
Situasi ini mungkin terdengar bertentangan: jika perusahaan untung, bukankah seharusnya uangnya juga bertambah?
Belum tentu.
Keuntungan dan ketersediaan uang tunai merupakan dua hal yang saling berkaitan, tetapi tidak sama. Sebuah perusahaan bisa mencatat laba dalam suatu periode, sementara kasnya menurun karena penjualan belum tertagih, persediaan bertambah, investasi dilakukan, atau kewajiban harus dibayar.
Untuk memahaminya, kita perlu membedakan apa yang dicatat dalam laporan laba rugi dengan apa yang benar-benar bergerak dalam laporan arus kas.
Laba dan kas menjawab dua pertanyaan yang berbeda
Secara sederhana, laba menunjukkan hasil kegiatan usaha berdasarkan pengakuan pendapatan dan beban selama suatu periode sesuai standar akuntansi yang berlaku.
Dalam akuntansi berbasis akrual, pendapatan tidak harus menunggu uang diterima untuk dapat diakui. Tentu saja, persyaratan pengakuan pendapatannya harus terlebih dahulu terpenuhi, antara lain mengacu pada PSAK 115 tentang Pendapatan dari Kontrak dengan Pelanggan untuk transaksi yang termasuk dalam ruang lingkupnya.
Sementara itu, arus kas menunjukkan penerimaan dan pengeluaran kas serta setara kas selama periode tertentu.
- Bayangkan sebuah perusahaan menyelesaikan pekerjaan senilai Rp500 juta pada November.
- Jika persyaratan pengakuan pendapatan terpenuhi, pendapatan diakui pada November, meskipun pelanggan baru melunasi tagihannya pada Januari.
- Dari sisi laba, transaksi itu dapat memberikan kontribusi pada November. Dari sisi kas, uangnya belum masuk pada bulan yang sama.
- Inilah alasan mengapa laba tidak identik dengan saldo rekening bank.
Laba bukan uang yang otomatis sudah tersedia untuk dibelanjakan.
Sebaliknya, arus kas masuk yang besar dalam satu periode juga belum tentu berarti laba besar. Misalnya, ketika perusahaan menerima pinjaman baru.
5 (lima) alasan perusahaan untung, tetapi kasnya menipis
- Penjualan sudah diakui, tetapi piutang belum tertagih
Penjualan secara kredit dapat meningkatkan pendapatan dan laba sepanjang memenuhi ketentuan pengakuan yang berlaku.
Namun, dana baru masuk ketika pelanggan membayar.
Semakin panjang waktu penagihan, semakin besar kebutuhan perusahaan untuk membiayai operasional sebelum menerima pembayaran. Risiko menjadi lebih serius jika sebagian piutang ternyata sulit ditagih.
- Karena itu, pertumbuhan penjualan sebaiknya dibaca bersama umur piutang, ketepatan pembayaran pelanggan, dan arus kas operasi.
2. Uang terserap dalam persediaan
Perusahaan perdagangan atau manufaktur mungkin membeli lebih banyak barang untuk mengantisipasi permintaan.
Pembelian dan penyimpanan persediaan dapat menyerap kas lebih dahulu, sementara penjualan dan penerimaan pembayarannya terjadi kemudian.
Persediaan memang merupakan aset, tetapi tidak sama dengan uang tunai.
Persediaan baru membantu likuiditas ketika dapat dijual dan hasil penjualannya berhasil ditagih.
3. Perusahaan membeli aset tetap
Mesin, kendaraan operasional, atau bangunan dapat diperlukan untuk memperbesar kapasitas usaha.
Akan tetapi, pembelian secara tunai langsung mengurangi kas pada saat pembayaran.
Dalam akuntansi, pengeluaran untuk memperoleh aset tetap yang memenuhi kriteria pengakuan menurut PSAK 216 tentang Aset Tetap umumnya dicatat sebagai aset, bukan seluruhnya langsung dibebankan pada laba rugi. Beban penyusutannya kemudian diakui sesuai ketentuan selama masa manfaat yang relevan.
Dengan demikian, suatu investasi dapat membuat kas berkurang besar pada saat pembayaran, meskipun dampaknya terhadap laba periode tersebut tidak sebesar harga perolehannya.
Hal ini tidak otomatis buruk. Yang penting adalah apakah investasi tersebut layak dan didukung kapasitas pendanaan yang memadai.
4. Ada pembayaran pokok utang
Pembayaran pokok pinjaman mengurangi kas dan kewajiban perusahaan. Namun, pelunasan pokok utang pada umumnya bukan beban dalam laporan laba rugi. Ini berbeda dari biaya bunga yang perlakuan akuntansinya mengikuti ketentuan terkait. Akibatnya, perusahaan dapat tetap membukukan laba, tetapi harus mengeluarkan kas cukup besar untuk memenuhi jadwal pelunasan pinjaman.
5. Kebutuhan modal kerja tumbuh lebih cepat daripada kas yang masuk
Perusahaan yang sedang berkembang sering membutuhkan uang lebih dahulu untuk membeli bahan baku, membayar tenaga kerja, dan menyiapkan pesanan.
Jika pembayaran dari pelanggan datang jauh setelah pengeluaran tersebut, akan muncul kesenjangan waktu.
Masalahnya tidak selalu terletak pada kurangnya penjualan.
Bisa jadi, siklus perputaran kas belum sejalan dengan kecepatan pertumbuhan usaha.
Selain lima hal tersebut, pembagian dividen dan pembayaran pajak juga dapat menekan kas.
Contoh sederhana: laba Rp650 juta, tetapi kas justru berkurang
Misalkan PT ABC, sebuah perusahaan fiktif, mencatat transaksi berikut selama satu tahun.
Angka dibuat sederhana untuk menjelaskan konsep, dengan mengabaikan pajak serta transaksi lain di luar ilustrasi.
Ringkasan laba rugi
| Komponen | Nilai |
|---|---|
| Pendapatan yang diakui | Rp1.200 juta |
| Beban operasional yang seluruhnya dibayar tunai | (Rp450 juta) |
| Beban penyusutan aset yang telah digunakan | (Rp100 juta) |
| Laba sebelum pajak | Rp650 juta |
Sekilas, kinerja perusahaan terlihat menguntungkan.
Namun, dari Rp1.200 juta pendapatan tersebut, pelanggan baru membayar Rp700 juta selama tahun berjalan.
Dengan asumsi tidak ada saldo piutang awal dan seluruh pendapatan berasal dari transaksi yang menimbulkan tagihan, terdapat Rp500 juta piutang yang belum tertagih pada akhir periode.
Selain menjalankan usaha, PT ABC membeli mesin secara tunai senilai Rp300 juta dan membayar pokok pinjaman Rp200 juta.
Ringkasan arus kas
| Arus kas selama periode | Nilai |
|---|---|
| Penerimaan kas dari pelanggan | Rp700 juta |
| Pembayaran beban operasional | (Rp450 juta) |
| Arus kas bersih dari operasi | Rp250 juta |
| Pembelian mesin (aktivitas investasi) | (Rp300 juta) |
| Pembayaran pokok pinjaman (aktivitas pendanaan) | (Rp200 juta) |
| Penurunan bersih kas selama periode | (Rp250 juta) |
RINGKASAN KONDISI PT ABC
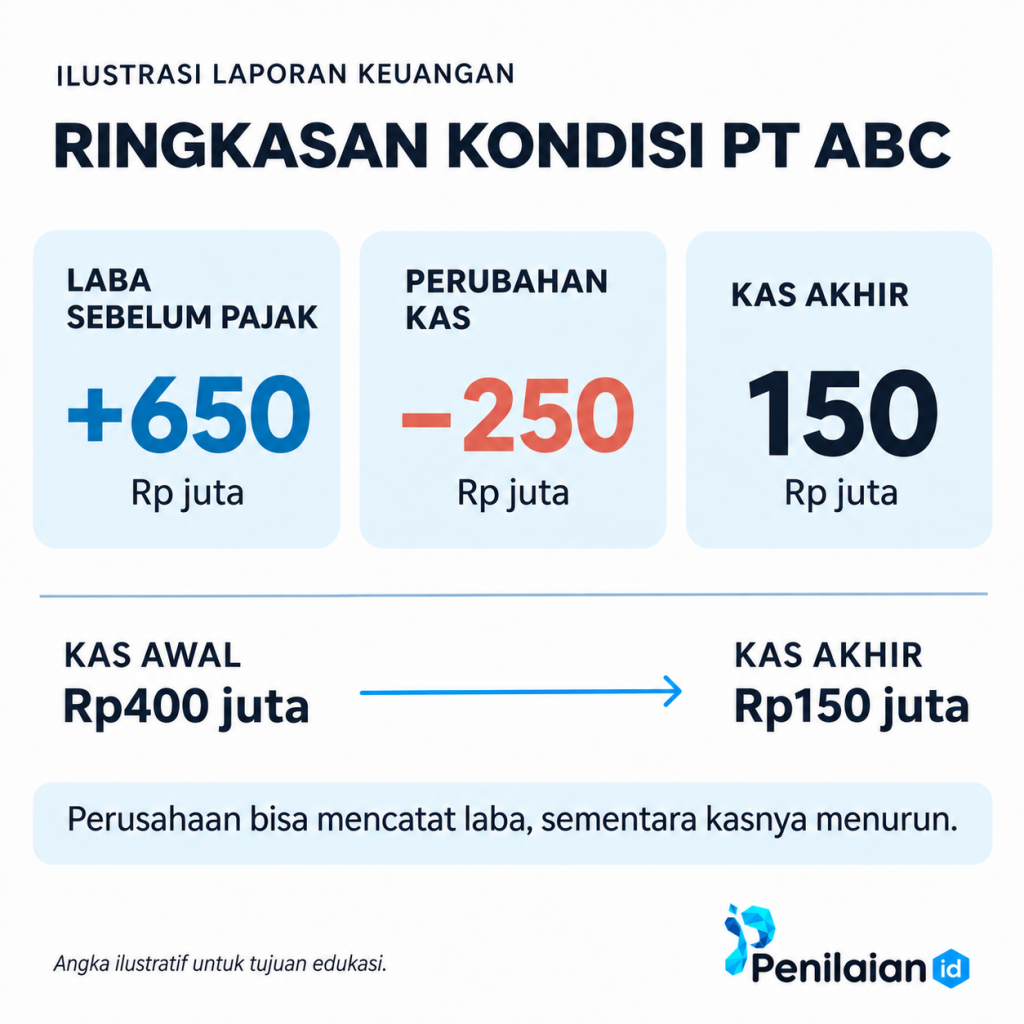
Jika kas awal PT ABC Rp400 juta, maka kas akhirnya hanya Rp150 juta.
Perusahaan mencatat laba sebelum pajak Rp650 juta, tetapi total kasnya justru turun Rp250 juta.
Tidak ada pertentangan dalam kedua angka itu. Laba dan arus kas memang mengukur hal yang berbeda.
- Selisihnya dapat ditelusuri: laba sebelum pajak Rp650 juta ditambah penyusutan Rp100 juta, lalu dikurangi kenaikan piutang Rp500 juta, menghasilkan arus kas operasi Rp250 juta.
Contoh tersebut juga memperlihatkan bahwa penyusutan sebesar Rp100 juta mengurangi laba, tetapi tidak merupakan pengeluaran kas pada saat beban penyusutan diakui.
Sebaliknya, pembelian mesin mengurangi kas saat dibayar, lalu dibebankan bertahap melalui penyusutan. Pembayaran pokok pinjaman mengurangi kas dan liabilitas, tetapi tidak menjadi beban.
Catatan: ilustrasi ini bukan contoh laporan keuangan lengkap dan tidak dimaksudkan menggambarkan semua klasifikasi transaksi yang mungkin terjadi pada perusahaan nyata.
Membaca laporan arus kas: dari mana uang datang, ke mana uang pergi?
Menurut PSAK 207 tentang Laporan Arus Kas, arus kas diklasifikasikan ke dalam tiga kelompok utama.
- Aktivitas operasi, yaitu penerimaan dan pembayaran kas yang berkaitan dengan kegiatan utama perusahaan/aktivitas utama penghasil pendapatan dan aktivitas lain yang bukan aktivitas investasi atau pendanaan
- , seperti penerimaan dari pelanggan dan pembayaran kepada pemasok atau karyawan.
- Aktivitas investasi, antara lain pengeluaran untuk memperoleh dan penerimaan dari pelepasan aset jangka panjang, sesuai klasifikasi yang relevan.
- Aktivitas pendanaan, antara lain arus kas terkait perubahan pinjaman dan modal perusahaan, termasuk penerimaan pinjaman dan pembayaran pokok utang.
Ketiga bagian tersebut sebaiknya dibaca bersama.
Arus kas investasi negatif, misalnya, dapat muncul karena perusahaan sedang membangun kapasitas produktif. Itu tidak otomatis menandakan bisnis dalam kesulitan.
Namun, investasi yang terus menyerap kas tanpa prospek hasil yang memadai tentu perlu ditinjau.
Demikian pula, arus kas operasi yang negatif selama satu periode perlu dipahami penyebabnya: apakah bersifat sementara karena pola pembayaran pelanggan, terkait musim usaha, atau menandakan persoalan yang lebih mendasar.
Kapan kondisi ini perlu diwaspadai?
Laba yang tinggi dengan kas yang rendah tidak selalu berarti perusahaan bermasalah.
Akan tetapi, manajemen patut melakukan pemeriksaan lebih lanjut jika muncul beberapa gejala berikut:
- Piutang bertambah lebih cepat daripada penjualan, atau penagihan semakin lambat.
- Arus kas operasi terus-menerus lemah, sementara laba dilaporkan meningkat.
- Persediaan menumpuk dan perputarannya melambat.
- Pembayaran pinjaman jatuh tempo tidak sejalan dengan perkiraan penerimaan kas.
- Pembelian aset dilakukan tanpa perencanaan likuiditas, sehingga mengganggu kebutuhan operasional.
Penilaian kondisi keuangan tetap perlu mempertimbangkan jenis usaha, tahap perkembangan perusahaan, kebijakan akuntansi, dan pola kas beberapa periode.
Satu angka atau satu periode saja tidak cukup untuk menyimpulkan kesehatan perusahaan.
Lima hal yang bisa dilakukan manajemen
- Pertama, buat proyeksi kas jangka pendek.
- Rencana penerimaan dan pembayaran mingguan, misalnya untuk 13 minggu ke depan, dapat membantu mendeteksi kekurangan kas sebelum jatuh tempo pembayaran tiba.
- Kedua, evaluasi kualitas piutang.
- Perhatikan bukan hanya jumlah penjualan, tetapi juga umur tagihan, konsentrasi pelanggan, serta kepastian jadwal pembayarannya.
- Ketiga, kelola persediaan dan kewajiban usaha.
- Perusahaan perlu menjaga keseimbangan antara ketersediaan barang, waktu pembayaran kepada pemasok, dan kecepatan penagihan kepada pelanggan.
- Keempat, uji rencana investasi.
- Sebelum membeli atau mengembangkan aset, hitung kebutuhan kas awal, biaya operasional tambahan, waktu pengembalian, serta manfaat ekonomi yang diharapkan dengan memperhatikan risiko dan ketidakpastian.
- Kelima, baca laba dan arus kas secara bersamaan.
- Cocokkan perubahan laba dengan piutang, persediaan, utang, dan transaksi nonkas.
- Tujuannya bukan mencari angka mana yang “lebih benar”, melainkan memahami gambaran usaha secara utuh.
Catatan profesional: aset yang bertambah belum tentu membuat kas lebih longgar
Menurut saya, salah satu kekeliruan dalam membaca perkembangan perusahaan adalah menganggap kenaikan laba, bertambahnya aset, dan meningkatnya kas sebagai tiga hal yang selalu bergerak searah.
Padahal, masing-masing memberikan informasi yang berbeda.
Perusahaan bisa semakin besar secara aset, tetapi memiliki ruang kas yang terbatas.
Sebaliknya, saldo kas yang besar pada suatu tanggal tidak otomatis menunjukkan kinerja operasi yang kuat jika sumbernya berasal dari pinjaman baru atau penjualan aset.
Karena itu, keputusan bisnis perlu melihat bukan hanya besarnya keuntungan, melainkan juga kualitas pendapatan, kebutuhan modal kerja, kewajiban pembayaran, dan kemampuan investasi menghasilkan manfaat ekonomi di masa depan.
Hal yang sama relevan ketika perusahaan memutuskan untuk membeli, mempertahankan, mengembangkan, atau mengoptimalkan suatu aset.
Kemampuan aset menghasilkan arus kas di masa depan dapat menjadi pertimbangan penting, di samping karakteristik aset, kondisi pasar, risiko, serta tujuan penggunaan analisis.
Dalam konteks penilaian tertentu, proyeksi pendapatan atau arus kas juga dapat digunakan dalam pendekatan pendapatan dengan metodologi yang sesuai. Namun, nilai suatu aset tidak dapat disimpulkan hanya dari laba perusahaan atau saldo kas pada satu tanggal.
Oleh karena itu, pertanyaan yang perlu dijawab manajemen jangan berkutat pada“berapa laba yang kita hasilkan?”, perhatikan juga:
“Kapan uangnya benar-benar tersedia, untuk kewajiban apa akan digunakan, dan manfaat apa yang diharapkan dari setiap pengeluarannya?”
Demikian artikel “Perusahaan Untung, tetapi Mengapa Uangnya Tidak Ada?” Semoga bermanfaat!
Salam,
Penilaian.id oleh Ni Luh Asti Widyahari, S.T., M.T., MAPPI (Cert.)
Strategic Property Valuation & Asset Advisory
Referensi
- Ikatan Akuntan Indonesia — PSAK 115: Pendapatan dari Kontrak dengan Pelanggan (sebelumnya PSAK 72).
- Ikatan Akuntan Indonesia — PSAK 207: Laporan Arus Kas (Sebelumnya PSAK 2)
- Ikatan Akuntan Indonesia — Penomoran PSAK dan ISAK dalam SAK Indonesia, termasuk PSAK 216: Aset Tetap.
- IFRS Foundation — IAS 7: Statement of Cash Flows. (Padanan PSAK 207)
- IFRS Foundation — IAS 16: Property, Plant and Equipment. (Padanan PSAK 216)
Rujukan standar dalam artikel ini mengacu pada SAK Indonesia. Entitas yang menggunakan SAK Entitas Privat perlu merujuk pada ketentuan standar tersebut. \
Artikel ini bersifat edukatif dan menggunakan ilustrasi sederhana. Analisis terhadap kondisi suatu entitas memerlukan telaah laporan keuangan, kebijakan akuntansi, serta informasi pendukung yang relevan.
Tentang Ni Luh Asti Widyahari, S.T., M.T., MAPPI (Cert.)
Public Valuer • Property Advisor • International Speaker • Professional Instructor
Ni Luh Asti Widyahari adalah Penilai Publik dan Property Advisor dengan pengalaman dalam penilaian tanah, properti komersial, infrastruktur, aset korporasi, dan aset khusus.
Melalui Penilaian.id, Asti membagikan pengetahuan mengenai penilaian properti, Highest and Best Use, analisis pasar, strategi dan optimalisasi aset, serta berbagai isu yang memengaruhi nilai dan pengambilan keputusan terkait properti.
Building valuation legacy with A.S.T.I.
Authority • Selectivity • Thoughtfulness • Integrity
Membutuhkan Penilaian atau Property Advisory?
Konsultasikan kebutuhan penilaian untuk pelaporan keuangan, Highest and Best Use, studi kelayakan, analisis pasar, atau strategi aset Anda.